
Bir fuar dosyasını açtığınızda her şey varmış gibi görünebilir: sözleşme, fatura, ödeme kaydı, stant fotoğrafları ve yazışmalar. Dosya kalabalıktır; fakat bu kalabalık tek başına tutarlılık anlamına gelmez. Faturadaki şirket adıyla ödeme kaydındaki ad farklı yazılmış olabilir. Stant alanı sonradan değişmiş, ancak eski belge dosyada kalmış olabilir. Bir ödeme iki farklı faturaya aitken yalnızca tek faturanın yanına eklenmiş olabilir.
Destek hazırlığında yararlı ilk alışkanlık, belgeleri yalnızca türlerine göre saymak yerine aynı işlemin farklı kanıtları olarak okumaktır. Hangi hizmet alındı, kimden alındı, hangi şirket adına düzenlendi ve ödemesi nasıl ilişkilendirildi? Bu sorulara belgeler birlikte cevap vermelidir. Bir belgenin dosyada bulunması ile o belgenin ilgili işlemi açıklaması aynı şey değildir.
Resmî liste başlangıç noktasıdır
Fuarın türü, katılım biçimi ve ilgili dönem için uygulanacak koşullar güncel resmî kaynaklardan kontrol edilmelidir. Ticaret Bakanlığının Fuar Desteklerine İlişkin Genelgesi, başvuru, değerlendirme ve sonuçlandırma çerçevesi için temel kaynaklardan biridir. Eklerin ve ilgili düzenlemelerin dosyanın kendi koşullarına göre okunması gerekir. Geçen yıl kullanılan bir kontrol listesini yeni katılıma sorgulamadan taşımak doğru başlangıç olmaz.
Bu yazı, resmî belge listesinin yerine geçecek bir başvuru rehberi sunmuyor. Şirket içinde belgelerin nasıl daha anlaşılır kontrol edilebileceğine odaklanıyor. Başvuru süresi, kanalı, uygun gider ve ödeme koşulları için yürürlükteki düzenleme esas alınmalıdır. İç düzenin sağlam olması başvurunun kabulünü garanti etmez; fakat eksik veya çelişkili bilginin daha erken görülmesine yardımcı olur.
Bir harcamayı başından sonuna izleyin
Temsili olarak 8.000 avroluk bir fuar hizmeti düşünelim. İşletme 3.000 avro avans, 5.000 avro bakiye ödemiş olsun. Fatura, iki ödeme kaydı ve hizmetin kapsamı birlikte görülebiliyorsa işlem zinciri daha kolay okunur. Yalnızca 5.000 avroluk kayıt bulunuyorsa ilk yapılacak iş toplamın ödenmediği sonucuna varmak değildir. Önce eksik görünen 3.000 avroluk kaydın nerede olduğu araştırılmalıdır.
Aynı örnekte banka masrafı nedeniyle gönderilen ve karşı tarafa ulaşan tutarlar farklı olabilir. Böyle bir fark, tabloda zorla sıfırlanmamalıdır. Masrafın ve ödeme açıklamasının dayanağı ayrı gösterilir. Amaç bütün satırları yeşile çevirmek değil, başka bir kişinin işlemi yeniden anlayabilmesini sağlamaktır. Açıklanamayan farkı açık bırakmak, açıklanmış gibi göstermeye göre daha kullanışlı bir çalışma sonucudur.
Kimlik bilgisi küçük ayrıntı değildir
Marka adı, ticari unvan ve grup şirketi aynı şeyi ifade etmeyebilir. Bir işletme piyasada kısa bir marka adıyla tanınırken belgelerde farklı bir tüzel kişi yer alabilir. Bu farkın ne anlama geldiği, belge ve kayıtlar üzerinden açıklığa kavuşturulmalıdır. Benzer logolar veya aynı iletişim kişisi, şirketlerin aynı olduğu sonucuna tek başına yeterli değildir.
Kontrol sırasında katılımcı, faturayı alan, ödemeyi yapan ve hizmeti sunan tarafların bilgileri birlikte okunabilir. Uyuşmazlık görülürse belgeyi düzenleyen tarafla veya ilgili yetkiliyle netleştirilir. Şirket içindeki bir çalışan, resmî belgedeki bilgiyi kendi dosyasında değiştirerek sorunu çözmüş saymamalıdır. Düzeltmenin doğru kaynaktan ve izlenebilir biçimde gelmesi önem taşır.
Alan değişikliği bütün dosyaya yansımış mı?
Fuar hazırlığında stant alanı veya hizmet kapsamı değişebilir. İlk sözleşmede yer alan alan, son yerleşim planıyla aynı olmayabilir. Ek hizmetler eklenebilir veya bazı kalemlerden vazgeçilebilir. Bu durumda tek bir güncel belgeye bakmak yeterli olmayabilir; değişikliğin hangi tarihte ve hangi onayla yapıldığı da anlaşılmalıdır.
Örneğin eski planda 18 metrekare, son teyitte 24 metrekare görülen temsili bir katılımda, hangi alanın gerçekten tahsis edildiği ve belgelerde nasıl gösterildiği araştırılır. Bu yazı bu iki alanın destek hesabına nasıl gireceğine ilişkin bir hüküm vermiyor. Yönetim açısından önemli olan, dosyada iki farklı bilgi bulunduğunda bunun fark edilmesi ve ilgili koşullar çerçevesinde açıklanmasıdır.
Dosya adı, belgeyi bulma süresini etkiler
“Tarama 1”, “Yeni belge” veya “Son fatura” gibi adlar kısa vadede kolay görünür. Dosya büyüdüğünde ise aynı işlemin parçalarını bulmak zorlaşır. Fuar, yıl, belge türü ve belge numarasını içeren sade bir adlandırma düzeni iş görür. Her işletmenin aynı biçimi kullanması gerekmez; ekip içinde tutarlılık bulunması yeterlidir.
Bir kontrol tablosunda belge adı, düzenleyen taraf, tarih, ilgili harcama ve açık soru yer alabilir. Ödeme kaydının hangi faturayla eşleştirildiği görülür. Düzeltilmiş belge geldiğinde eski sürümün durumu açıkça işaretlenir. Böylece dosyayı devralan kişi hangi belgenin esas alındığını telefonla sormadan anlayabilir. Belgelerin güvenli erişim ve paylaşım düzeni de işletmenin kendi sorumlulukları çerçevesinde kurulmalıdır.
Teknoloji eksikliği görünür kılmalı
Belge okuma ve analiz araçları, metin içindeki tutar, tarih ve unvan gibi alanları düzenlemeye yardımcı olabilir. Ancak okunan bilgi ile doğrulanmış sonuç arasındaki mesafe korunmalıdır. Düşük kaliteli taramada bir rakam yanlış okunabilir. Benzer adlar karışabilir. Belgede hiç bulunmayan bir bilginin tahminle tamamlanması ise dosyaya yeni bir hata ekler.
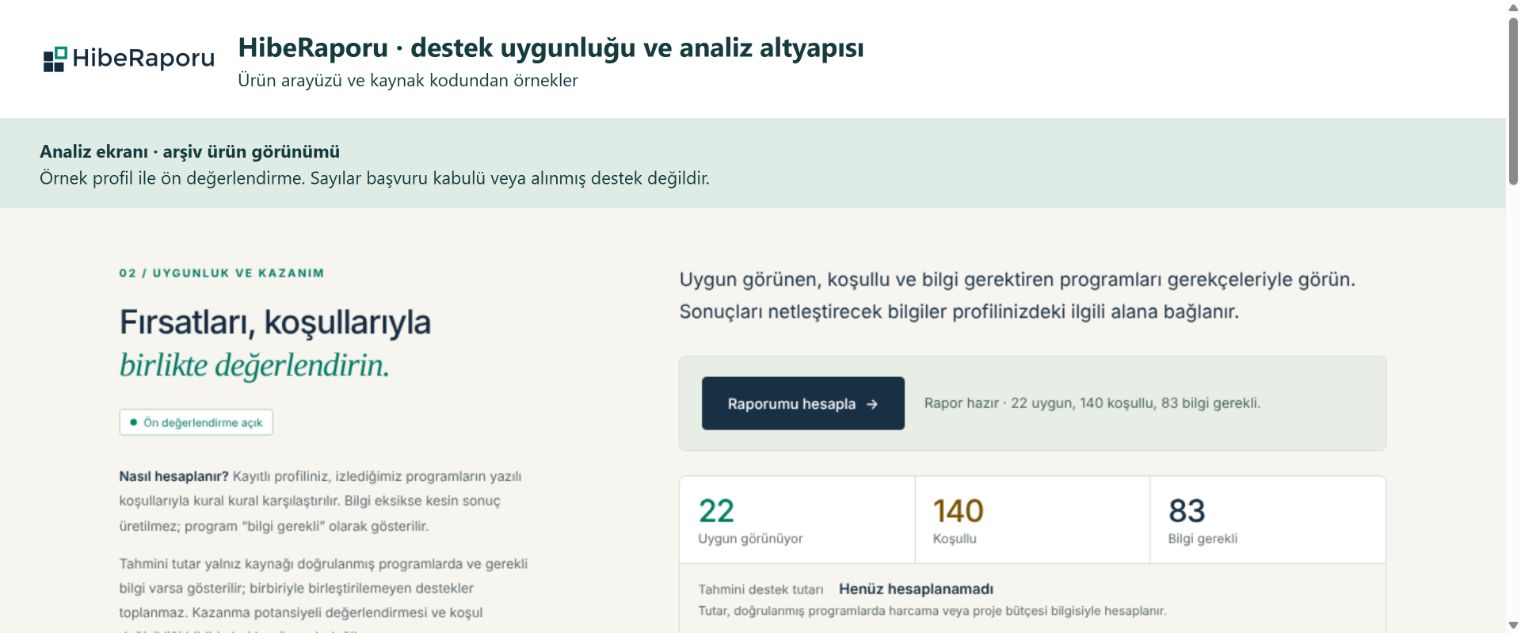
Kurucusu olduğum Hibe Raporu açısından değerli olan yaklaşım, bilgi gereken alanları görünür tutmaktır. İnceleyen kişi bütün dosyayı baştan istemek yerine belirli bir eksikliği sorabilmelidir. “İlk ödemenin kaydı gerekiyor” veya “Son stant alanını gösteren belge bekleniyor” gibi somut görevler, işletmenin hazırlığını daha anlaşılır hâle getirir. Nihai değerlendirme yetkili kurumun süreci içinde yapılır.
Eksik işin sahibi ve tarihi belli olmalı
Dosya kontrolünde en sık kaybolan şey bazen belgenin kendisi değil, eksikliği kimin gidereceğidir. Muhasebe organizatörden yanıt bekler, satış ekibi danışmanın istediğini düşünür, danışman ise şirketin belgeyi topladığını varsayar. Açık işin yanında sorumlu ve takip tarihi bulunmadığında bekleme süresi görünmez hâle gelir.
Basit bir devir notu bu sorunu azaltabilir. Hangi belgeler incelendi, hangi eşleşmeler tamamlandı, hangi sorular açık ve sıradaki kontrol ne zaman? Dosyanın yüzde kaç hazır olduğu gibi tek bir sayı yerine bu ayrıntılar daha yararlı olabilir. Bir kritik belgenin eksikliği, çok sayıda tamamlanmış küçük işin arasında kaybolmamalıdır. Hazırlık göstergesinin neyi ölçtüğü her zaman anlaşılır olmalıdır.
İyi dosya başka birinin okuyabildiği dosyadır
Son kontrol için işlemi hazırlamayan bir ekip üyesinden tek bir harcamayı takip etmesi istenebilir. Sözleşmeden faturaya, faturadan ödemeye ve katılım kaydına geçebiliyor mu? Bir fark gördüğünde açıklamasını bulabiliyor mu? Hangi belgenin son sürüm olduğunu anlayabiliyor mu? Bu kısa okuma, dosyanın ne kadar devredilebilir olduğunu gösterir.
Fuar desteği hazırlığında özen, yalnızca daha çok belge toplamak değildir. Her belgenin neyi açıkladığını ve diğer kayıtlarla nasıl ilişkilendiğini görünür kılmaktır. Böyle bir düzen başvuru kararını işletmenin kontrolüne vermez; fakat işletmenin kendi hazırlığını daha iyi yönetmesini sağlar. Dosya masaya geldiğinde ilk soru “Kaç evrak var?” olmaktan çıkar, “Aynı işlem bütün belgelerde tutarlı biçimde anlatılıyor mu?” olur.